Isolation et matériaux inflammables : les points de vigilance
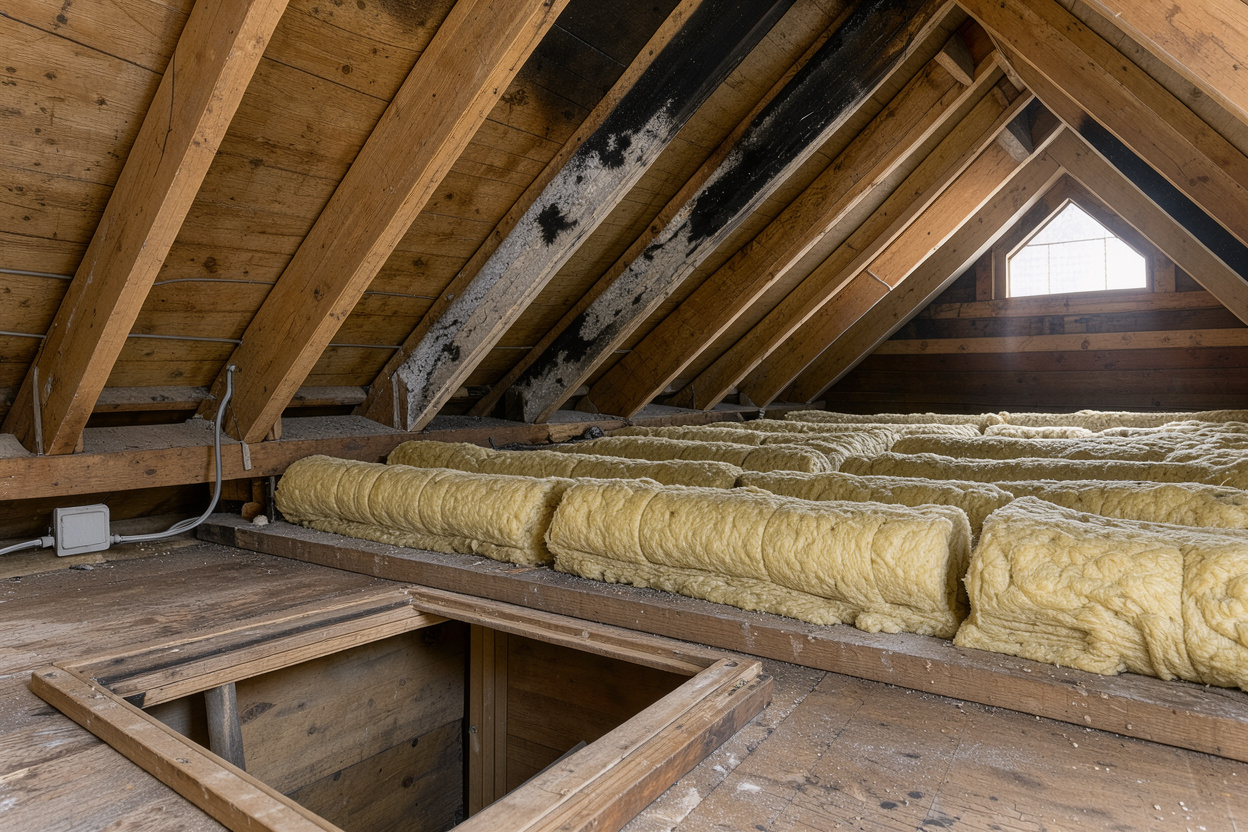
La rénovation énergétique pousse de nombreux propriétaires à isoler leurs murs, combles ou façades. Ce chantier améliore le confort thermique, mais il pose aussi une question moins connue : comment les matériaux isolants se comportent-ils face au feu, et que se passe-t-il si les travaux ne respectent pas les règles de l’art ? Cet article présente le classement de réaction au feu des isolants, les points de vigilance propres à l’isolation thermique par l’extérieur (ITE), les normes applicables et l’incidence de travaux non conformes sur l’assurance habitation.
À retenir
– Les matériaux d’isolation sont classés selon les Euroclasses (A1 à F), un système européen harmonisé qui a remplacé le classement français M0-M4.
– Une isolation thermique par l’extérieur mal conçue ou mal posée peut faciliter la propagation d’un feu de façade si les dispositifs de recoupement font défaut.
– Les travaux d’isolation doivent respecter les DTU applicables et, pour les façades, l’instruction technique IT 249.
– Des travaux non conformes peuvent être considérés comme une aggravation du risque non déclarée, avec des conséquences sur la garantie et la prime d’assurance.
Le classement de réaction au feu des matériaux d’isolation (Euroclasses A1 à F)
Depuis l’arrêté du 21 novembre 2002, la réaction au feu des produits de construction, y compris les isolants, est évaluée selon la norme européenne EN 13501-1 et exprimée en Euroclasses. Ce système a remplacé l’ancien classement français M0 à M4 pour les produits mis sur le marché après son entrée en application.
Le classement comporte sept classes principales, de A1 à F. Les classes A1 et A2 désignent des matériaux non ou très peu combustibles, comme certaines laines minérales. Les classes B, C, D et E correspondent à des matériaux combustibles à des degrés divers. La classe F regroupe les produits non classés ou n’ayant pas satisfait aux essais les moins sévères. Deux critères complémentaires affinent ce classement : l’opacité et la vitesse de dégagement des fumées (de s1 à s3), ainsi que la production de gouttelettes ou débris enflammés (de d0 à d2).
La réaction au feu est la contribution d’un matériau au développement d’un incendie, mesurée par sa combustibilité, la chaleur qu’il dégage et les fumées qu’il produit. Elle se distingue de la résistance au feu, qui concerne la capacité d’un élément de construction (mur, plancher, porte) à conserver ses fonctions pendant un temps donné en cas d’incendie.
Pour un particulier qui fait isoler son logement, connaître l’Euroclasse du produit posé permet de vérifier qu’il correspond aux exigences applicables à son type de bâtiment, en particulier pour les façades et les parties communes d’immeubles collectifs. Ce point rejoint les enjeux déjà abordés dans notre article sur les causes les plus fréquentes d’incendie domestique, qui replace le risque incendie dans son contexte général au sein du logement.
Isolation thermique par l’extérieur (ITE) : un risque accru si elle est mal posée
L’isolation thermique par l’extérieur consiste à envelopper les murs du bâtiment d’une couche isolante recouverte d’un parement ou d’un enduit. Elle est aujourd’hui largement recommandée pour atteindre les performances thermiques attendues, mais son épaisseur pose une difficulté spécifique en matière de sécurité incendie : plus la couche d’isolant est épaisse, plus la vigilance sur les dispositifs de recoupement doit être renforcée pour limiter une propagation verticale du feu le long de la façade.
C’est précisément l’objet de l’instruction technique IT 249, qui encadre le risque incendie en façade pour les établissements recevant du public (ERP), les immeubles de grande hauteur (IGH) et les immeubles d’habitation. Elle prévoit des dispositions destinées à réduire le risque de propagation du feu aux étages supérieurs par les façades, notamment via des barrières recoupe-feu placées à intervalles réguliers ou au droit des planchers.
Une ITE mal conçue ou mal posée peut fragiliser ces points de vigilance. Parmi les défauts les plus fréquents : absence ou mauvais positionnement des recoupements, traitement insuffisant des points singuliers (about de dalle, tour de fenêtre, linteau), ou choix d’un système non couvert par un Avis Technique alors que le DTU ne s’applique pas au procédé retenu. Ce sont ces détails d’exécution, plus que le principe même de l’ITE, qui déterminent le niveau de risque réel du bâtiment.
Les normes de construction applicables : DTU et réglementation incendie
Les travaux d’isolation par l’extérieur doivent respecter un cadre technique précis. Selon le système constructif, plusieurs Documents Techniques Unifiés (DTU) peuvent s’appliquer, notamment le DTU 45.4 pour l’isolation thermique par l’extérieur, ainsi que le DTU 20.1 pour les ouvrages de maçonnerie et le DTU 26.1 pour les revêtements plâtrés qui peuvent intervenir en complément selon la configuration du chantier. Lorsqu’un procédé ne relève d’aucun DTU, il doit faire l’objet d’un Avis Technique (ATec) délivré après évaluation par une commission spécialisée, une garantie de fiabilité technique reconnue par les assureurs et les professionnels du bâtiment.
Pour les façades, l’instruction technique IT 249 vient compléter ces DTU en imposant des dispositions spécifiques de sécurité incendie, applicables selon la hauteur et l’usage du bâtiment. Ces règles s’articulent avec les obligations générales de sécurité incendie dans l’habitat, déjà présentées dans notre article sur la garantie incendie en assurance habitation.
Au-delà des matériaux isolants eux-mêmes, la conformité des installations électriques associées à des travaux de rénovation reste également un point de vigilance : une isolation renforcée peut par exemple modifier les conditions de ventilation autour de certains équipements. Notre article sur l’installation électrique vétuste détaille ce sujet distinct mais complémentaire.
Travaux d’isolation non conformes : conséquences sur la garantie décennale
Lorsque des travaux d’isolation ne respectent pas le DTU applicable ou l’Avis Technique du procédé posé, cette non-conformité peut être qualifiée de malfaçon. La garantie décennale est l’assurance obligatoire souscrite par les professionnels du bâtiment, qui couvre pendant dix ans après la réception des travaux les désordres compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination.
Une isolation non conforme peut relever de cette garantie si le défaut constaté rend le logement impropre à sa destination, par exemple en cas de désordre structurel lié à un défaut d’exécution. En cas de sinistre, l’assureur mandate généralement un expert pour évaluer la nature et l’étendue de la malfaçon et déterminer si elle relève bien de la garantie décennale. Le non-respect des prescriptions du DTU en vigueur au moment des travaux peut aussi être invoqué dans le cadre de la responsabilité contractuelle de l’entreprise qui a réalisé le chantier.
Incidence sur l’assurabilité et la prime d’assurance habitation
Au-delà de la garantie décennale de l’entreprise, des travaux d’isolation non conformes peuvent avoir une incidence directe sur le contrat d’assurance habitation du propriétaire. L’aggravation du risque est, au sens du code des assurances, toute modification des circonstances déclarées à la souscription qui augmente la probabilité ou l’ampleur d’un sinistre couvert par le contrat.
L’article L113-9 du code des assurances impose à l’assuré de déclarer en cours de contrat les circonstances nouvelles qui aggravent les risques. Des travaux d’isolation réalisés hors des règles de l’art, en particulier sur une façade sans respect de l’IT 249 ou avec un procédé non couvert par un DTU ou un ATec, peuvent être analysés comme une telle aggravation s’ils modifient significativement le comportement du bâtiment face au feu.
Concrètement, si un sinistre survient et que l’assureur établit un lien avec une non-conformité non déclarée, plusieurs conséquences sont possibles : réduction de l’indemnisation proportionnelle aux primes payées, application d’une exclusion prévue au contrat, voire résiliation dans les cas les plus graves. Il n’existe pas de barème unique ; chaque contrat prévoit ses propres clauses, ce qui rend la déclaration préalable des travaux d’autant plus utile. Pour mieux comprendre les mécanismes généraux d’indemnisation en assurance incendie, notre article sur la franchise incendie apporte un éclairage complémentaire.
Bonnes pratiques avant, pendant et après des travaux d’isolation
Quelques réflexes limitent les risques, aussi bien pour la sécurité du logement que pour la relation avec l’assureur. Avant le chantier, il est utile de demander à l’entreprise l’Euroclasse du matériau posé et de vérifier qu’elle correspond aux exigences du bâtiment, notamment pour une façade ou des parties communes. Il convient également de s’assurer que l’entreprise dispose d’une attestation d’assurance décennale en cours de validité et que le procédé retenu relève bien d’un DTU ou d’un Avis Technique.
Pendant le chantier, conserver les documents techniques (fiches produit, attestations de conformité, factures détaillant les matériaux et procédés) permet de disposer de preuves en cas de contrôle ou de sinistre ultérieur. Après les travaux, il est recommandé d’informer son assureur de la nature des travaux réalisés, en particulier lorsqu’ils modifient sensiblement l’enveloppe du bâtiment, afin d’éviter toute contestation ultérieure liée à une aggravation du risque non déclarée. Les ressources de l’Agence Qualité Construction (AQC), qui recense les pathologies observées sur les chantiers d’ITE, peuvent également aider à identifier les points de vigilance courants.
Questions fréquentes
Quelle Euroclasse choisir pour un isolant peu inflammable ?
Les classes A1 et A2 désignent les matériaux non ou très peu combustibles selon la norme EN 13501-1, comme certaines laines minérales. Le choix de l’Euroclasse doit toutefois toujours être adapté à la réglementation applicable au bâtiment concerné, notamment pour les façades où l’IT 249 peut imposer des exigences spécifiques.
Une isolation thermique par l’extérieur augmente-t-elle systématiquement le risque d’incendie ?
Non. Le risque n’est pas lié au principe de l’ITE en tant que tel, mais à une conception ou une pose qui ne respecte pas les dispositifs de recoupement prévus par l’IT 249 et les DTU applicables. Une ITE posée dans les règles de l’art, avec des matériaux adaptés et des barrières recoupe-feu correctement positionnées, répond aux exigences réglementaires en vigueur.
Que risque-t-on si des travaux d’isolation ne respectent pas les normes vis-à-vis de l’assurance ?
Des travaux non conformes peuvent être analysés comme une aggravation du risque au sens de l’article L113-9 du code des assurances. Selon les circonstances et les clauses du contrat, cela peut se traduire par une réduction de l’indemnisation, une exclusion de garantie, voire une résiliation, d’où l’intérêt de déclarer les travaux réalisés à son assureur.
En résumé
- Les matériaux d’isolation sont classés selon les Euroclasses (A1 à F) définies par la norme EN 13501-1, qui a remplacé le classement français M0-M4.
- L’isolation thermique par l’extérieur ne présente un risque accru que si elle est mal conçue ou mal posée, en particulier si les dispositifs de recoupement prévus par l’IT 249 font défaut.
- Les travaux doivent respecter les DTU applicables (DTU 45.4, 20.1, 26.1 selon les cas) ou un Avis Technique lorsque le procédé n’est couvert par aucun DTU.
- Des travaux non conformes peuvent relever de la garantie décennale de l’entreprise et, côté assurance habitation, être analysés comme une aggravation du risque non déclarée.
- Conserver les documents techniques du chantier et informer son assureur des travaux réalisés reste la meilleure protection en cas de sinistre.