Garantie incendie en assurance habitation : ce qu’elle couvre
La garantie incendie d’une assurance habitation prend en charge les dommages causés au logement et à son contenu par un incendie, mais aussi par l’explosion, la foudre, la fumée et les opérations de secours. Elle couvre en outre les responsabilités qui en découlent à l’égard du propriétaire, du locataire, des voisins et des tiers. Les montants, les franchises, les plafonds et les extensions (relogement, perte de loyers, honoraires d’expert) varient en revanche d’un contrat à l’autre. Cet article détaille ce qui relève du socle commun et ce qui dépend de ce qui est écrit dans les conditions générales et particulières de chaque contrat.
À retenir
– La garantie incendie figure dans les contrats multirisque habitation ; elle ne se limite pas aux flammes : fumée, explosion, foudre et secours entrent dans son périmètre habituel.
– Elle protège le bâtiment, le contenu et les responsabilités (locataire envers le propriétaire, propriétaire envers le locataire, chacun envers les voisins et les tiers).
– Les capitaux garantis, les franchises et les extensions dépendent du contrat : lire les conditions particulières avant tout sinistre.
– Un incendie se déclare à l’assureur dans les cinq jours ouvrés suivant sa connaissance.
Un périmètre plus large que les seules flammes
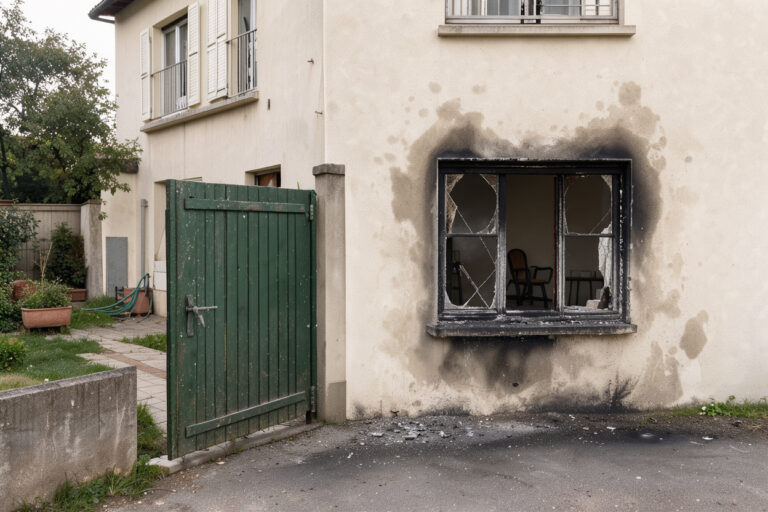
Quand on pense « incendie », on imagine un logement ravagé par le feu. Or les contrats d’assurance habitation regroupent sous l’intitulé de la garantie incendie un ensemble d’événements voisins. D’après France Assureurs, la garantie incendie couvre les dommages liés à un incendie, mais aussi ceux causés par une explosion, ainsi que les dégâts provoqués par la foudre, la fumée, les secours et les premiers sauvetages. Les accidents d’ordre électrique et les dommages dus à une chaleur excessive, même sans flamme, y sont généralement rattachés.
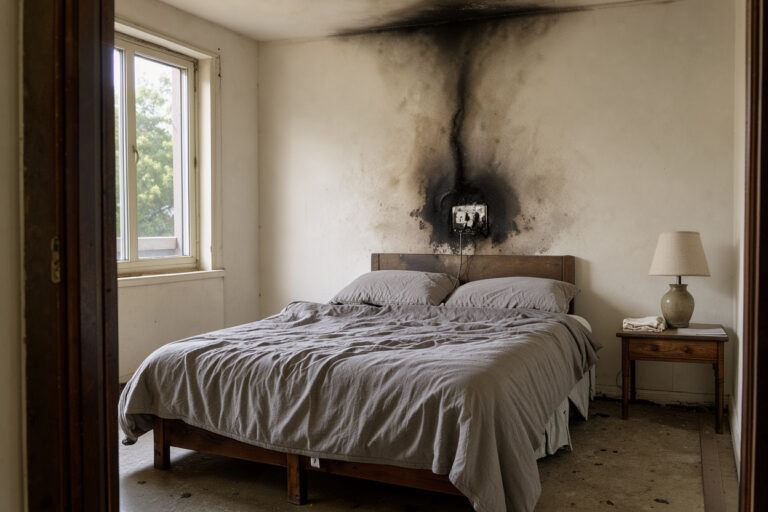
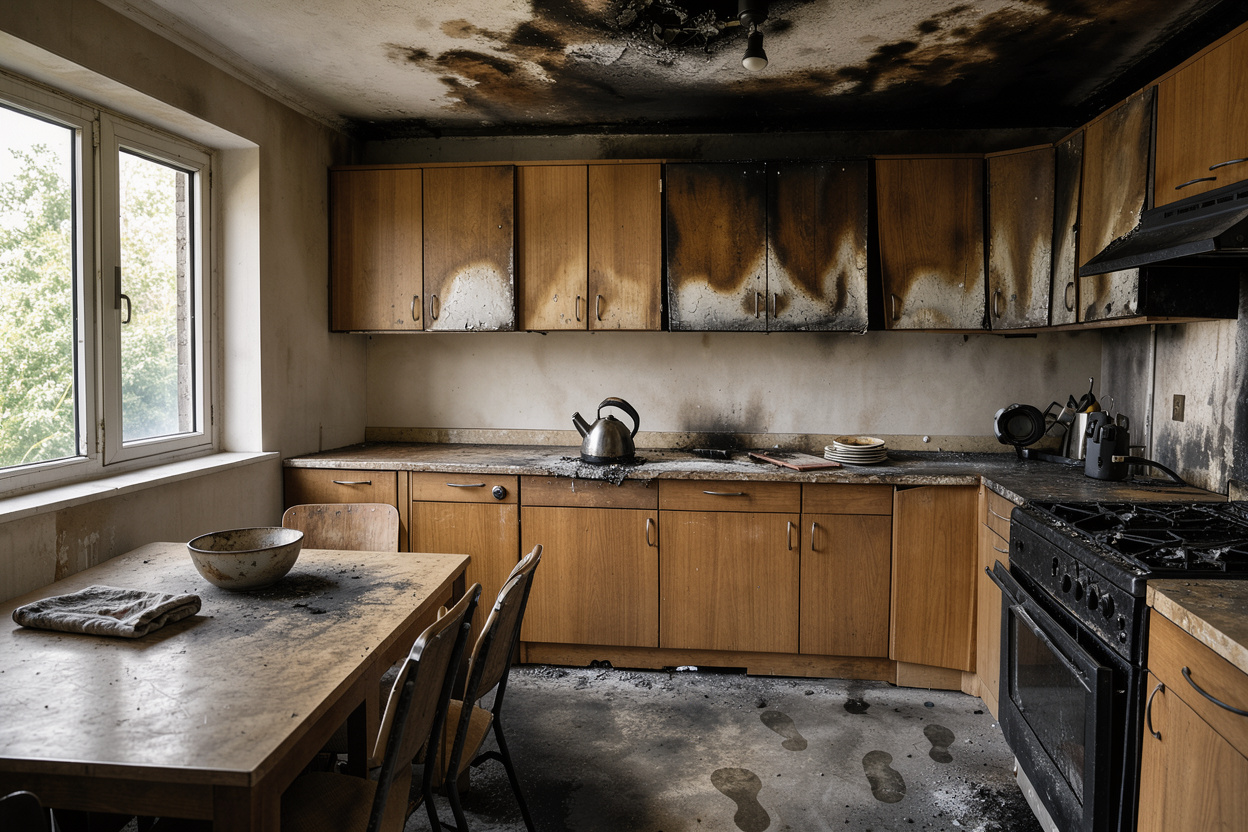
Cette approche a une logique simple : un sinistre grave ne se résume jamais à la seule combustion. Une casserole oubliée sur le feu peut noircir toute une cuisine sans qu’aucune flamme n’atteigne le salon, mais la suie et l’odeur imprègnent les murs, les textiles et l’électroménager. Une explosion de gaz peut souffler des cloisons sans laisser de foyer d’incendie durable. La foudre peut détruire l’installation électrique et des appareils connectés sans qu’un feu ne se déclare.
Il faut néanmoins garder en tête que chaque assureur rédige ses conditions générales. L’intitulé exact des garanties, la liste des événements assimilés et les limites appliquées peuvent différer. La règle de méthode est donc de lire, dans son propre contrat, la définition de l’incendie et la liste des événements « assimilés » ou « annexes ».
Ce qui est assuré : le bâtiment et le contenu
La garantie incendie protège deux grandes catégories de biens.
Le bâtiment. Pour un propriétaire occupant, il s’agit des murs, de la toiture, des planchers, des cloisons, des installations fixes (électricité, plomberie, chauffage) et souvent des dépendances attenantes ou non, selon ce que le contrat mentionne. Pour un copropriétaire, l’assurance de l’immeuble souscrite par le syndicat couvre les parties communes, tandis que le contrat personnel couvre les parties privatives dans les conditions prévues. Pour un locataire, c’est la garantie des « risques locatifs » qui couvre les dommages causés au logement loué.
Le contenu. Mobilier, vêtements, équipements électroniques, électroménager et objets du quotidien sont indemnisés dans la limite du capital mobilier déclaré au contrat. Ce capital est calculé à la souscription à partir du nombre de pièces ou d’une estimation de la valeur des biens. Certains objets à forte valeur (bijoux, œuvres d’art, collections) font souvent l’objet de plafonds spécifiques ou de déclarations particulières ; le contrat précise ces seuils.
France Assureurs signale aussi que les arbres et plantations ne sont généralement pas couverts, sauf extension demandée. Ce type de limite illustre pourquoi la lecture des exclusions est aussi importante que celle des garanties.
Les responsabilités couvertes
La garantie incendie ne rembourse pas seulement des biens : elle couvre aussi ce que l’on peut devoir à autrui. France Assureurs distingue plusieurs cas :
- la responsabilité du locataire à l’égard du propriétaire, au titre des risques locatifs, dont l’assurance est obligatoire pour le locataire d’une résidence principale ;
- la responsabilité du propriétaire à l’égard du locataire ;
- la responsabilité du locataire comme celle du propriétaire à l’égard des voisins et des tiers.
Sur le premier point, le service-public.fr rappelle que le locataire doit souscrire une assurance couvrant au minimum les risques locatifs (incendie, explosion, dégât des eaux) et en justifier à la remise des clés puis chaque année à la demande du bailleur. Cette obligation vise le logement loué lui-même : elle ne protège ni les biens personnels du locataire ni, à elle seule, les voisins, d’où l’intérêt de garanties complémentaires.
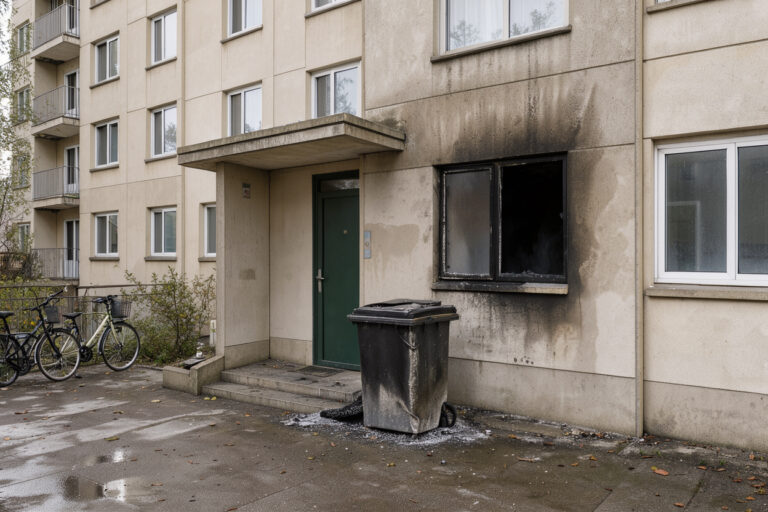
Pour un incendie qui se propage chez le voisin, c’est la garantie de responsabilité, rattachée à la garantie incendie ou à la responsabilité civile selon le contrat, qui répond du dommage causé au logement voisin et à ses occupants. Les modalités de recours entre assureurs suivent des règles conventionnelles propres aux sinistres d’immeuble ; elles ne changent pas le principe : la victime est indemnisée par son propre assureur puis un recours peut s’exercer contre le responsable.
Les dommages annexes : fumée, eau d’extinction, secours
Un incendie a des conséquences que l’on oublie souvent d’anticiper.
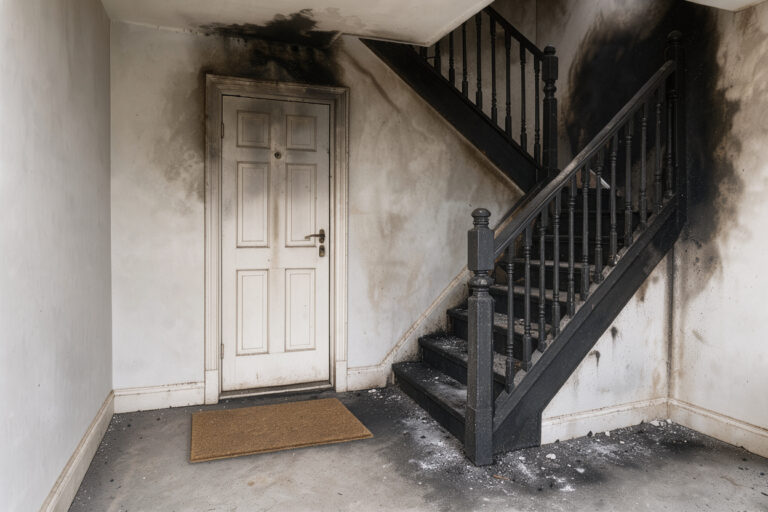
- La fumée et la suie atteignent des pièces qui n’ont pas brûlé. Le nettoyage, la neutralisation des odeurs, voire le remplacement de certains matériaux ou biens, relèvent en principe de la garantie, dans les limites du contrat.
- L’eau d’extinction déversée par les sapeurs-pompiers peut ruiner planchers, plafonds et mobilier, y compris à l’étage inférieur. Les dégâts dus à l’eau employée par les services de secours sont en règle générale rattachés à la garantie incendie.
- Les opérations de secours peuvent imposer de percer une porte, de découper une toiture ou de déplacer des biens. Les dégâts qui en résultent sont rattachés à la garantie.
Sur le plan des coûts, l’intervention des sapeurs-pompiers pour un incendie relève des missions d’urgence : les services départementaux ne facturent que certaines interventions non urgentes ou hors de leurs missions, comme l’illustre le SDIS du Pas-de-Calais, qui ne vise que des cas particuliers en entreprise ou en établissement recevant du public. Un particulier confronté à un incendie n’a donc pas, en principe, de facture de secours à régler.
Ce qui dépend du contrat : capitaux, franchises et extensions
Au-delà du socle, plusieurs paramètres varient et déterminent le montant réellement perçu.
Les capitaux et plafonds. Le contrat fixe une somme maximale pour le mobilier, éventuellement pour certaines catégories de biens, et parfois pour les dommages aux biens confiés ou aux dépendances. Un capital trop faible expose à une indemnité réduite, voire à l’application d’une règle proportionnelle si le contrat la prévoit.
Les franchises. Un montant reste à la charge de l’assuré. Certains contrats n’en prévoient pas pour l’incendie, d’autres en appliquent une. Seule la lecture des conditions particulières permet de le savoir.
La valeur de remboursement. Selon les contrats, les biens détruits sont indemnisés en valeur d’usage (avec vétusté déduite), en valeur à neuf ou dans un système mixte, parfois assorti d’un délai ou d’une obligation de reconstruire ou de racheter.
Les garanties complémentaires. France Assureurs mentionne des garanties pouvant couvrir des dommages indirects : frais de relogement, perte de loyers pour un propriétaire bailleur, honoraires d’expert. Elles ne sont pas systématiques.
Les obligations de l’assuré. Les contrats et la loi imposent des mesures de prévention : détecteur de fumée, ramonage régulier des conduits de cheminée et de poêle, débroussaillement dans les zones concernées. France Assureurs rappelle que le défaut de ramonage peut entraîner une amende, et que l’incendie n’entre pas dans le régime des catastrophes naturelles. Le non-respect d’une obligation de débroussaillement peut, selon le contrat, réduire l’indemnisation.
Les démarches après un incendie
L’assureur doit être prévenu rapidement. France Assureurs indique qu’un sinistre incendie doit être déclaré dans les cinq jours ouvrés. Dans l’intervalle, il est recommandé de :
- prendre les mesures conservatoires raisonnables (mettre à l’abri ce qui peut l’être, sécuriser les ouvertures) ;
- photographier les dégâts avant tout déblaiement ;
- conserver les biens endommagés jusqu’au passage de l’expert ;
- rassembler les justificatifs de valeur : factures, photos, relevés, attestations de propriété.
L’assureur mandate en général un expert chargé de constater les dommages et de chiffrer l’indemnité. L’assuré peut se faire accompagner et, si l’évaluation lui semble insuffisante, la discuter, notamment en s’appuyant sur ses propres justificatifs. Les délais de versement et les modalités précises dépendent du contrat et des textes applicables ; ils sont présentés dans les articles consacrés à l’indemnisation.
Questions fréquentes
La garantie incendie est-elle obligatoire en assurance habitation ?
Pour un locataire d’une résidence principale, l’assurance des risques locatifs, qui inclut l’incendie, est obligatoire. Pour un propriétaire occupant hors copropriété, aucune obligation légale générale n’existe pour le logement, mais l’incendie fait partie de tous les contrats multirisque habitation courants. En copropriété, chaque copropriétaire doit au moins être couvert en responsabilité civile, selon l’article 9-1 de la loi du 10 juillet 1965.
La fumée sans flamme est-elle couverte ?
Oui, en règle générale : la fumée figure parmi les dommages rattachés à la garantie incendie. Le contrat précise les conditions et les éventuelles limites, notamment pour les dommages causés sans qu’un foyer ait été constaté.
Les objets de valeur sont-ils indemnisés intégralement ?
Pas nécessairement. Les bijoux, œuvres d’art et collections font souvent l’objet de plafonds ou de conditions de déclaration. Le contrat indique le seuil au-delà duquel un objet doit être déclaré ou évalué séparément.
Un incendie dû à un défaut de ramonage ou de débroussaillement est-il quand même garanti ?
Cela dépend du contrat et des circonstances. Les obligations légales de prévention existent, et leur non-respect peut réduire l’indemnisation selon les clauses applicables. Il vaut mieux vérifier les conditions générales et conserver les justificatifs d’entretien.
Conclusion
La garantie incendie d’une assurance habitation forme un ensemble cohérent : elle couvre l’incendie proprement dit, ses conséquences directes (fumée, eau d’extinction, secours) et les événements voisins (explosion, foudre), tout en engageant les responsabilités de chacun à l’égard des voisins et des tiers. Le cadre général est commun, mais la portée réelle de la protection se joue dans les détails du contrat : capitaux, franchises, valeur de remboursement, plafonds pour les objets de valeur, garanties complémentaires. Relire ses conditions particulières, actualiser le capital mobilier et conserver ses justificatifs sont les gestes qui permettent d’aborder un sinistre sans mauvaise surprise. Pour approfondir, on peut lire la liste détaillée des postes indemnisés, le sujet de la fumée, les cas où l’assureur peut refuser, les formalités à accomplir et la situation des locataires.