On choisit rarement une assurance habitation en pensant au feu. On compare une prime, une franchise, parfois une garantie vol, et l’incendie reste une ligne cochée d’office. C’est pourtant le sinistre qui pèse le plus lourd quand il survient : un logement inhabitable pendant des mois, un mobilier à reconstituer, une expertise à mener pendant que l’on cherche où dormir.
Choisir son assurance incendie, c’est donc lire le contrat avec une question en tête : que se passera-t-il, concrètement, le jour où le feu prendra ? Ce guide part de ce que couvre réellement une garantie incendie, passe par vos obligations selon que vous êtes locataire, copropriétaire ou propriétaire, détaille les six lignes du contrat qui décident du montant de l’indemnité, puis explique comment se déroule un sinistre et comment réagir en cas de désaccord. Il ne recommande aucun assureur : il vous donne les moyens de comparer vous-même.
À retenir
- Un incendie abîme souvent davantage par la fumée, la chaleur et l’eau d’extinction que par les flammes : vérifiez que la garantie les vise expressément.
- Le locataire et le copropriétaire ont une obligation d’assurance ; le propriétaire qui occupe sa maison n’en a pas, mais reste responsable des dommages causés aux voisins.
- Le capital mobilier déclaré doit correspondre à la valeur réelle du contenu, sinon la règle proportionnelle réduit l’indemnité.
- Durée et plafond du relogement, valeur à neuf, sous-plafonds et franchises font l’essentiel de l’écart entre deux contrats.
- Un sinistre se déclare dans le délai du contrat, qui ne peut être inférieur à cinq jours ouvrés.
Ce que couvre vraiment une garantie incendie
Une garantie incendie indemnise les dommages matériels causés au logement et à son contenu par le feu, mais aussi, selon la rédaction du contrat, par ce qui l’accompagne. C’est cette rédaction qui fait la différence entre deux offres.
Le feu, et tout ce qui l’entoure
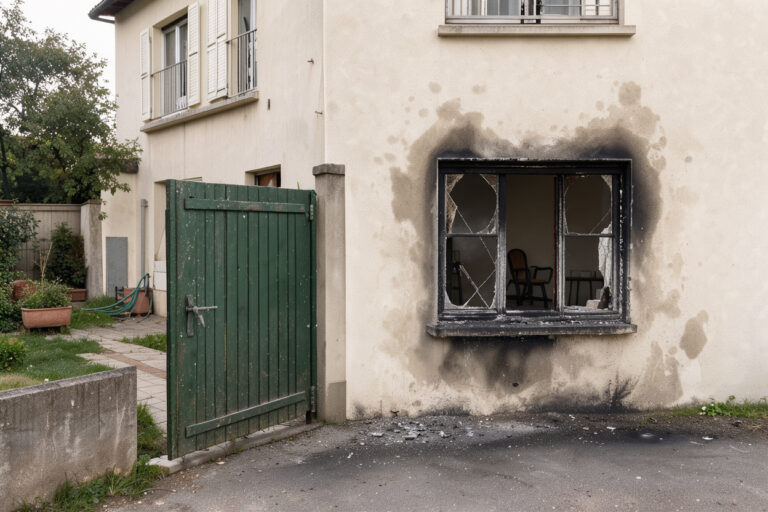
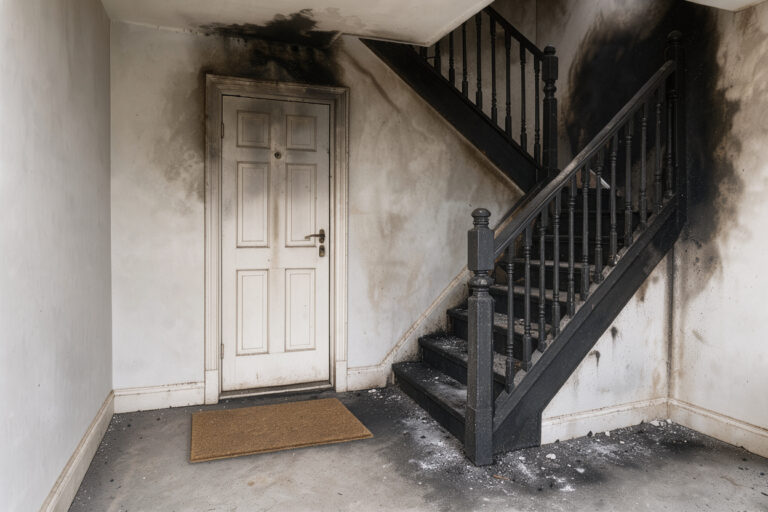
La garantie de base vise l’incendie, l’explosion et la foudre. Dans un sinistre réel, les flammes ne représentent souvent qu’une partie du dommage : la suie se dépose dans des pièces que le feu n’a jamais atteintes, la chaleur déforme les menuiseries, l’eau des secours traverse les planchers. France Assureurs rappelle que la garantie incendie peut également prendre en charge les dommages causés par la fumée et ceux occasionnés par les opérations de secours (juillet 2026).
Le verbe compte : « peut ». Certains contrats visent le feu, la chaleur, la fumée et les moyens de secours dans une même phrase. D’autres parlent de « dommages causés par l’incendie » sans préciser, ce qui ouvre une discussion lorsqu’un bien est enfumé sans avoir été au contact des flammes. Cherchez donc, dans les conditions générales, la définition de l’incendie et la liste des dommages garantis : c’est la première ligne à lire.
L’eau d’extinction n’est pas un dégât des eaux
L’eau utilisée par les pompiers est une conséquence directe de l’incendie : elle relève de la garantie incendie, et non de la garantie dégât des eaux. La distinction a des effets pratiques, car la franchise et les plafonds ne sont pas les mêmes d’une garantie à l’autre. Un contrat qui rattache clairement les dommages des secours à la garantie incendie vous évite un débat au pire moment.
Les exclusions : ce que l’assureur peut écarter
Le Code des assurances pose un principe protecteur : les dommages causés par un cas fortuit ou par la faute de l’assuré sont à la charge de l’assureur, sauf exclusion « formelle et limitée » prévue au contrat. Une imprudence ordinaire, comme une casserole oubliée sur le feu, reste donc couverte. Seule la faute intentionnelle ou dolosive de l’assuré est écartée par la loi elle-même.
Lisez la liste des exclusions avec attention : une exclusion rédigée en termes vagues est discutable, mais elle reste une source de litige. Les dépendances, abris de jardin, clôtures, vérandas ou panneaux en toiture font aussi l’objet de mentions distinctes, parfois plafonnées. Sur une maison individuelle, ce point se vérifie avant de signer. Les termes techniques de ces clauses sont définis dans le lexique du contrat.
Vos obligations selon votre situation
Avant de se demander « quel contrat ? », il faut savoir ce qui vous est imposé. Les obligations légales varient selon votre statut d’occupation.
Vous êtes locataire
Le locataire est tenu de s’assurer contre les risques dont il doit répondre en sa qualité de locataire, et d’en justifier à la remise des clés puis chaque année à la demande du bailleur. Faute d’attestation dans le mois qui suit une mise en demeure, le bailleur peut souscrire une assurance pour son compte et en répercuter le coût.
Ces risques locatifs couvrent les dommages causés au logement loué par un incendie, une explosion ou un dégât des eaux. Service-public précise qu’ils ne couvrent que le logement lui-même : les dommages causés aux voisins relèvent d’une garantie de recours des voisins et des tiers, et vos propres biens d’une garantie du contenu. Un contrat limité aux risques locatifs respecte la loi, mais vous laisse seul face au reste.
Cette obligation s’explique par une règle du Code civil : le locataire répond de l’incendie, à moins qu’il ne prouve que le feu est dû à un cas fortuit ou à une force majeure, à un vice de construction, ou qu’il a été communiqué par une maison voisine. C’est une présomption, dont on se dégage par la preuve contraire. D’où l’intérêt de conserver l’état des lieux et les diagnostics remis à l’entrée, notamment celui de l’installation électrique.
Vous êtes copropriétaire
Chaque copropriétaire, occupant ou non, doit souscrire une assurance de responsabilité civile couvrant les dommages que son lot pourrait causer à l’immeuble ou à des tiers, par exemple un feu d’origine électrique qui gagne les appartements voisins.
L’immeuble est en principe assuré par le syndicat des copropriétaires. Distinguez trois périmètres : vos parties privatives (embellissements, aménagements, mobilier), les parties communes couvertes par le contrat de l’immeuble, et votre responsabilité envers les voisins. Demander au syndic le contrat de l’immeuble évite de payer deux fois la même garantie, ou de découvrir un trou entre les deux.
Vous êtes propriétaire d’une maison individuelle
Le propriétaire qui occupe sa maison n’a aucune obligation légale de l’assurer. Il reste pourtant responsable des dommages causés aux tiers par un feu parti de chez lui, et un prêteur peut exiger une assurance lorsque l’achat est financé par un crédit.
Dans les zones exposées aux feux de forêt, les propriétaires sont soumis à des obligations légales de débroussaillement ; France Assureurs indique que l’assureur peut appliquer une franchise supplémentaire lorsque leur non-respect a favorisé la propagation du feu. Un bon contrat ne dispense pas d’entretenir son terrain.
Vous êtes propriétaire bailleur
Le bailleur d’une maison n’est pas tenu de s’assurer, mais il doit veiller à ce que son locataire le soit ; en copropriété, la responsabilité civile reste obligatoire pour lui. Une assurance propriétaire non occupant (PNO) couvre ce que le contrat du locataire laisse de côté : logement vacant, locataire non assuré, dommages d’origine indéterminée. Trois lignes méritent attention : la couverture du bâtiment, la perte de loyers pendant la remise en état, et le recours contre le locataire ou son assureur.
Les six lignes du contrat à comparer
Deux contrats affichant la même mention « incendie » peuvent aboutir, sur un même sinistre, à des indemnités très différentes. L’écart se joue sur six lignes, que le comparatif des garanties incendie lit chez dix assureurs dans le même ordre. Le tableau résume ce qu’il faut chercher.
| Critère | Question à poser | Ce qui distingue un bon contrat | Piège fréquent |
|---|
| Rédaction de la garantie | Fumée, chaleur et eau d’extinction sont-elles visées expressément ? | Une phrase qui couvre les dommages sans exiger de contact avec les flammes | Une définition limitée à la « combustion » |
| Relogement | Quelle durée, quel plafond ? | Une durée énoncée au contrat, un plafond indexé sur le loyer ou la valeur locative | Un forfait de quelques semaines pour un chantier de plusieurs mois |
| Valeur à neuf du mobilier | Incluse ou en option, pour quels biens, pendant combien de temps ? | Une valeur à neuf sur plusieurs années, avec des conditions de remplacement claires | Une valeur à neuf réservée aux biens très récents |
| Objets de valeur | À partir de quel montant faut-il les déclarer, quel plafond global ? | Des sous-plafonds énoncés dans le tableau des garanties | Des plafonds renvoyés à une annexe difficile à trouver |
| Mesures conservatoires | Bâchage, gardiennage, assèchement sont-ils pris en charge avant l’expertise ? | Une prise en charge expresse, sur justificatifs | Un silence du contrat, source de discussion |
| Franchises | Forfaitaires ou proportionnelles, applicables à quelle garantie ? | Une franchise lisible, identique quelle que soit la cause | Une franchise en pourcentage qui grimpe avec le sinistre |
Ces lignes ne se lisent pas dans une publicité : elles figurent dans les conditions générales, et leurs montants dans les conditions particulières. Avant la souscription, l’assureur doit vous remettre un document d’information décrivant les garanties, leurs limites et les exclusions. C’est sur ce document que doit porter la comparaison.
Bien fixer le capital : plafonds, vétusté et règle proportionnelle
Une fois la garantie jugée suffisante, reste la question du montant. Trois mécanismes décident du chiffre final et se cumulent : le plafond, la vétusté et la règle proportionnelle.
Le capital mobilier et la règle proportionnelle
Le bâtiment est généralement indemnisé sur la base de sa reconstruction. Le mobilier, lui, est garanti à hauteur du capital que vous déclarez. Si ce capital est inférieur à la valeur réelle du contenu, la loi considère que vous restez votre propre assureur pour l’excédent et que vous supportez une part proportionnelle du dommage, sauf convention contraire.
Concrètement, un contenu déclaré pour la moitié de sa valeur réelle n’est indemnisé qu’à moitié, y compris sur un sinistre partiel. Pour l’éviter, estimez le contenu pièce par pièce à la souscription, et réévaluez-le après un achat important ou un déménagement. Les mots « sauf convention contraire » ouvrent une alternative : l’assurance au premier risque, qui indemnise jusqu’au plafond choisi sans appliquer la règle proportionnelle. Elle protège contre la sous-assurance, à condition de fixer ce plafond avec réalisme.
La vétusté et la garantie valeur à neuf
La vétusté est la dépréciation liée à l’âge et à l’usage. Elle se déduit de l’indemnité, mais ne prive jamais de garantie : un bien usé reste assuré, pour une valeur réduite.
La garantie valeur à neuf neutralise tout ou partie de cette déduction. Lisez-en trois éléments : les biens concernés, la durée pendant laquelle elle s’applique après l’achat, et l’éventuelle condition de remplacement effectif dans un délai donné. Sur un contenu entièrement détruit, l’écart entre les deux modes d’indemnisation est considérable.
Les sous-plafonds d’objets de valeur
Bijoux, œuvres d’art, instruments de musique, matériel photographique ou espèces font l’objet de sous-plafonds, exprimés en pourcentage du capital mobilier ou en montant par objet. Au-delà d’un seuil, une déclaration individuelle et des justificatifs sont exigés. Si vous possédez de tels biens, privilégiez un contrat dont les sous-plafonds figurent au tableau des garanties, et conservez factures et estimations hors du logement.
Déclarer exactement le risque
À la souscription, l’assureur vous interroge sur le logement : surface, nombre de pièces, usage, équipements. Service-public rappelle qu’une fausse déclaration peut entraîner une réduction d’indemnité, voire la nullité du contrat. Même sans mauvaise foi, une inexactitude constatée après un sinistre réduit l’indemnité en proportion des primes payées par rapport à celles qui auraient été dues. Une pièce aménagée sous les combles ou une véranda ajoutée se signalent quand elles apparaissent, pas après le feu.
Relogement et frais annexes : les garanties qu’on découvre trop tard
Après un incendie important, la remise en état se compte en mois. C’est alors que se révèlent les garanties annexes, souvent négligées au moment de choisir.
La garantie relogement
Le relogement est une garantie du contrat, pas une faveur. Sa durée et son plafond varient fortement d’un contrat à l’autre. Un plafond forfaitaire, en euros ou en nuits d’hôtel, s’épuise vite ; un plafond indexé sur le loyer ou la valeur locative suit mieux la réalité. Posez-vous une question simple : ce plafond permet-il de louer un logement comparable, dans la même commune, pendant toute la durée d’un chantier ? Vérifiez aussi si le déménagement, le garde-meubles et la réinstallation sont inclus. Pour un bailleur, c’est la perte de loyers qui compte.
Les mesures conservatoires
Une fois les secours partis, le logement n’est souvent plus clos : il faut le bâcher, condamner les ouvertures, parfois le faire gardienner, puis l’assécher. France Assureurs invite l’assuré à prendre toutes les mesures conservatoires pour éviter l’aggravation des dommages. Un contrat qui prévoit expressément leur prise en charge, y compris avant le passage de l’expert et sur justificatifs, vous évite d’avancer des frais sans certitude.
Démolition, déblaiement et autres frais
Démolition et déblaiement des décombres, honoraires d’architecte, mise aux normes imposée par la reconstruction, remplacement des serrures : ces frais relèvent de garanties spécifiques, souvent plafonnées. Secondaires à la souscription, ils pèsent lourd dans un sinistre total.
Électricité, détecteur de fumée : ce que l’assureur peut vous opposer
Beaucoup de lecteurs craignent qu’une installation ancienne ou un équipement manquant les prive de garantie. La réalité est plus nuancée.
Conformité, vétusté, faute : trois notions distinctes
La conformité s’apprécie au regard de la norme en vigueur lors de la réalisation de l’installation. Une installation électrique ancienne, conforme à l’époque, n’est pas « non conforme » aujourd’hui : elle est ancienne, ce qui n’est pas en soi un motif d’exclusion.
La vétusté est une notion d’indemnisation : elle réduit le montant versé, elle n’écarte pas la garantie. Un assureur qui l’invoquerait pour refuser sa garantie doit pouvoir citer la clause exacte sur laquelle il se fonde.
La faute, enfin, est couverte par principe, sauf exclusion formelle et limitée ou faute intentionnelle. Certains contrats excluent le défaut d’entretien caractérisé ; encore faut-il que l’assureur l’établisse. Une rallonge surchargée, un tableau ancien et une prise qui chauffe, signalée mais jamais réparée, ne se valent pas : seule la dernière situation établit la connaissance d’un risque.
Le détecteur de fumée
L’installation d’un détecteur de fumée incombe au propriétaire, son entretien revenant en principe à l’occupant, sauf exceptions comme les locations meublées ou les logements sociaux. L’occupant doit en informer son assureur. Surtout, service-public indique que l’assureur ne peut pas refuser d’indemniser un incendie au motif que le logement n’était pas équipé ; il peut en revanche réduire l’indemnité s’il prouve que cette absence a aggravé les dommages. Un détecteur entretenu évite cette discussion, et d’abord limite le sinistre.
La cause indéterminée
Dans de nombreux sinistres, l’origine du feu ne peut être établie avec certitude. Ce n’est pas un obstacle à l’indemnisation : vous devez établir la réalité et l’étendue du sinistre, pas sa cause. C’est à l’assureur qui veut refuser sa garantie de démontrer qu’une exclusion s’applique. D’où l’intérêt d’un contrat dont les exclusions sont regroupées et rédigées précisément.
Le jour du sinistre : déclaration, expertise, recours
Un bon contrat se juge aussi à la manière dont il organise l’après-sinistre. Connaître la chronologie permet de vérifier, avant de signer, que les délais et procédures prévus vous conviennent.
Les premiers jours
Deux actions priment : faire sécuriser le logement et photographier les dégâts avant tout déblaiement. Ne jetez rien avant le passage de l’expert, sauf nécessité de sécurité : ce qui reste est la matière de son évaluation.
La déclaration doit parvenir à l’assureur dès que vous avez connaissance du sinistre, et au plus tard dans le délai fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés. Restez factuel : date, heure, circonstances, dommages constatés, sans qualifier la cause vous-même. Joignez les photographies et, si vous l’avez obtenu, le rapport d’intervention des secours.
L’expertise et le versement
L’expert mandaté par l’assureur constate la réalité du sinistre, son étendue et, s’il le peut, son origine. Il distingue ce qui a brûlé, ce qui a été enfumé et ce qui a été mouillé, car cela détermine la garantie qui joue et la franchise applicable. L’installation électrique est l’un des premiers points examinés.
Vous pouvez assister à l’expertise et faire consigner vos observations. Si le chiffrage ne vous convient pas, la plupart des contrats permettent de mandater votre propre expert, puis de recourir à un tiers expert en cas de désaccord persistant. Une garantie protection juridique ou « honoraires d’expert » finance souvent cette démarche : regardez son plafond.
L’indemnité définitive intervient après accord sur le montant, dans le délai prévu aux conditions générales, qui est un critère de choix à part entière. En attendant, une provision peut être demandée par écrit pour les dépenses urgentes. Lorsque la valeur à neuf s’applique, une partie de l’indemnité est souvent versée sur présentation des factures de remplacement.
En cas de désaccord
La première étape est une réclamation écrite au service prévu par l’assureur. L’Autorité de contrôle prudentiel et de résolution indique que l’assureur doit en accuser réception sous dix jours et y répondre dans un délai maximal de deux mois.
Si la réponse ne vous satisfait pas, ou en l’absence de réponse après deux mois, vous pouvez saisir gratuitement le médiateur. La Médiation de l’assurance émet une proposition de solution en principe dans les 90 jours suivant la notification de recevabilité ; elle ne s’impose pas aux parties. Le juge reste ensuite accessible.
Ce qui se prépare dès la souscription
Ces précautions ne coûtent rien et changent la discussion après un incendie :
- un inventaire du mobilier, même sommaire, conservé hors du logement ;
- les factures des biens de valeur, numérisées et stockées à distance ;
- des photographies des pièces, qui datent l’existence des biens ;
- une copie des conditions générales et particulières, accessible ailleurs que chez vous.
Les réponses courtes aux questions les plus fréquentes sur ces étapes sont regroupées dans la FAQ de l’assurance incendie.
Avant de signer : la checklist, et quand changer de contrat
Avant de souscrire ou de renouveler, parcourez cette liste, conditions générales et particulières en main :
- La définition de l’incendie vise la fumée, la chaleur et les dommages causés par les secours.
- L’eau d’extinction est rattachée à la garantie incendie.
- Les exclusions sont regroupées et rédigées précisément.
- La garantie correspond à votre statut : risques locatifs et recours des voisins pour un locataire, responsabilité civile pour un copropriétaire, bâtiment pour un propriétaire.
- Le capital mobilier correspond à la valeur réelle du contenu, ou le contrat fonctionne au premier risque.
- La durée et le plafond du relogement suffisent pour un chantier de plusieurs mois.
- La valeur à neuf s’applique aux biens qui comptent, pendant une durée connue.
- Les sous-plafonds d’objets de valeur sont connus, et vos biens de valeur déclarés.
- Les mesures conservatoires, la démolition et le déblaiement sont pris en charge.
- Les franchises sont lisibles, et vous savez laquelle s’applique à un incendie.
- Le délai de versement de l’indemnité figure au contrat.
- Une protection juridique ou une garantie d’honoraires d’expert existe.
- Le risque est décrit exactement : surface, pièces, usage, dépendances.
Changer de contrat sans rupture de garantie
Pour les contrats d’assurance habitation des particuliers, la résiliation est possible à tout moment après la première année, sans frais ni pénalités ; elle prend effet un mois après réception de la notification par l’assureur. Pour un contrat conclu à distance, un délai de renonciation de quatorze jours s’applique.
Changer n’a de sens qu’à garanties égales : reprenez les six lignes du tableau, et vérifiez que le nouveau contrat prend effet au plus tard le jour où l’ancien s’arrête. Un déménagement, des travaux ou un achat important sont aussi l’occasion de relire son contrat. Si une clause reste obscure, vous pouvez nous écrire en recopiant le passage concerné : le site ne donne pas d’avis sur un dossier individuel, mais explique ce que disent les textes.
Questions fréquentes
L’assurance incendie est-elle obligatoire ?
Elle l’est pour le locataire, au titre des risques locatifs, qui comprennent l’incendie. Chaque copropriétaire doit être assuré en responsabilité civile. Le propriétaire occupant d’une maison individuelle n’y est pas tenu, mais il répond des dommages causés aux tiers.
La fumée est-elle couverte si les flammes n’ont pas atteint mes biens ?
Oui, lorsque la garantie vise les dommages causés par la fumée et pas seulement par la combustion. C’est la première phrase à chercher dans les conditions générales, car la fumée et la suie représentent souvent une part importante du dommage.
Que se passe-t-il sans détecteur de fumée ?
L’assureur ne peut pas refuser l’indemnisation pour ce seul motif. Il peut réduire l’indemnité s’il démontre que l’absence de détecteur a aggravé les dommages.
Dans quel délai faut-il déclarer un incendie ?
Dès que vous en avez connaissance, et au plus tard dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés. Une déclaration rapide évite toute discussion inutile.
Le feu vient de chez mon voisin : qui m’indemnise ?
Votre propre assureur vous indemnise selon votre contrat, puis exerce un recours contre le responsable ou son assureur, sans que vous ayez à attendre l’issue de ce recours. À l’inverse, si le feu part de chez vous, c’est votre garantie de recours des voisins et des tiers qui jouera.
Conclusion : choisir en pensant au jour du sinistre
Choisir son assurance incendie ne consiste pas à trouver la prime la plus basse, mais le contrat qui tiendra le jour où le logement sera enfumé, détrempé et inhabitable. Cela suppose de lire la définition de la garantie, de connaître ses obligations, de fixer un capital réaliste, d’examiner relogement, valeur à neuf, sous-plafonds et franchises, et de préparer dès aujourd’hui les preuves dont on aura besoin demain.
Seules les conditions générales et particulières engagent l’assureur. Pour poursuivre, le comparatif des garanties incendie met ces six critères côte à côte chez dix assureurs, la méthode du site explique comment ils sont lus, et les articles du blog détaillent chaque étape, de la souscription à l’indemnisation.
Ce guide est publié à titre informatif. Il ne remplace pas les conditions générales et particulières de votre contrat, qui seules déterminent l’étendue de vos garanties.