Assurance incendie pour une colocation
Vivre à plusieurs dans un même logement ne dispense aucun occupant de l’obligation d’assurance contre l’incendie. Mais la colocation pose une question que le locataire seul ne rencontre pas : qui souscrit le contrat, comment la prime se répartit, et surtout, qui répond d’un incendie quand personne ne peut dire précisément d’où il est parti. Ces questions se règlent en partie par la loi, en partie par ce que prévoit le bail, et en partie par ce que les colocataires organisent entre eux.
À retenir
– Chaque colocataire est locataire au sens de la loi du 6 juillet 1989 et doit donc être couvert contre les risques locatifs, y compris l’incendie.
– Deux montages coexistent : un contrat unique souscrit par un colocataire désigné au nom de tous, ou des contrats individuels par colocataire.
– La répartition de la prime entre colocataires n’est pas fixée par la loi : elle dépend d’un accord entre eux ou d’une clause du bail.
– En cas d’incendie parti d’une pièce commune sans cause identifiée, la présomption de responsabilité de l’article 1733 du Code civil peut peser sur l’ensemble des colocataires solidaires du bail.
Qui doit assurer le logement en colocation ?
La loi n° 89-462 du 6 juillet 1989 impose au locataire de s’assurer contre les risques locatifs, dont l’incendie, pendant toute la durée du bail (article 7, g). En colocation, chaque occupant est locataire au même titre, que le bail soit unique pour tous ou que chacun ait signé son propre contrat de location.
La colocation est, selon l’article 8-1 de la loi du 6 juillet 1989, la location d’un même logement par plusieurs locataires constituant leur résidence principale, formalisée par un contrat unique ou par plusieurs contrats conclus entre les locataires et le bailleur. Cette distinction entre bail unique et baux multiples conditionne directement la manière dont l’assurance doit être organisée.
Pour ce que couvre concrètement la garantie incendie d’un contrat d’habitation, voir assurance incendie pour un locataire, qui détaille les obligations du locataire seul.
Contrat d’assurance unique souscrit par un colocataire désigné
Le montage le plus courant en bail unique consiste à faire souscrire un seul contrat d’assurance habitation par l’un des colocataires, qui couvre l’ensemble du logement. Pour que les autres occupants soient réellement protégés, ce contrat doit les mentionner nommément comme assurés ou coassurés. Une police souscrite au seul nom d’un colocataire, sans viser les autres, ne les couvre pas automatiquement pour leur responsabilité locative personnelle.
Ce point mérite d’être vérifié dès l’entrée dans les lieux, car un justificatif d’assurance est exigible chaque année par le bailleur. L’absence de couverture d’un occupant peut avoir des conséquences en cas de sinistre. Le service-public.fr rappelle que l’attestation d’assurance habitation doit être remise au bailleur à la signature du bail puis chaque année à sa demande.
Contrats individuels par colocataire
L’autre option, plus fréquente en cas de baux multiples ou lorsque les colocataires préfèrent une couverture distincte, consiste pour chacun à souscrire sa propre assurance habitation. Chaque contrat couvre alors la responsabilité locative de son souscripteur et ses biens personnels.
Ce montage évite qu’un seul colocataire porte la charge administrative de l’assurance pour tous. Il crée en revanche un risque de chevauchement ou, à l’inverse, de trou de garantie sur les parties communes du logement (cuisine, salon, couloirs) si aucun des contrats individuels ne précise clairement qui couvre ces espaces partagés. Il est donc utile de vérifier, avec chaque assureur, l’étendue exacte de la garantie sur les parties communes avant de considérer le logement comme intégralement couvert.
Clause de solidarité du bail et répartition de la prime
La solidarité entre colocataires, lorsqu’elle est prévue par le bail, concerne d’abord le paiement du loyer et des charges : en cas de bail unique avec clause de solidarité, chaque colocataire peut être tenu pour la totalité de la dette locative envers le bailleur, et pas seulement pour sa quote-part.
Une clause de solidarité est une stipulation du bail par laquelle chaque colocataire s’engage à répondre de l’intégralité des obligations locatives, y compris celles des autres colocataires, envers le bailleur.
Cette solidarité contractuelle ne règle cependant pas, par elle-même, la répartition de la prime d’assurance entre colocataires. Aucune disposition de la loi du 6 juillet 1989 n’impose un partage à parts égales. Cette répartition résulte donc soit d’un accord amiable entre colocataires (le plus souvent une quote-part par tête, éventuellement ajustée selon la surface occupée), soit d’une clause spécifique inscrite au bail ou au règlement intérieur de la colocation. En l’absence d’accord écrit, un désaccord sur la répartition de la prime reste un différend entre colocataires, distinct de l’obligation d’assurance elle-même. Pour vérifier ce que la loi impose ou non en matière d’assurance incendie, voir assurance incendie obligatoire ou non : que dit la loi.
Article 1733 du Code civil et présomption de responsabilité
L’article 1733 du Code civil pose une présomption de responsabilité à la charge du locataire en cas d’incendie. Le locataire répond de l’incendie survenu dans le logement loué, sauf s’il prouve que le sinistre résulte d’un cas fortuit, d’une force majeure, d’un vice de construction, ou de la propagation d’un incendie provenant d’un bâtiment voisin. C’est au locataire, et non au bailleur, de rapporter cette preuve : le bailleur n’a pas à démontrer une faute ou un défaut de surveillance de son locataire.
En colocation avec bail unique et clause de solidarité, cette présomption s’applique en principe à l’ensemble des colocataires solidaires, puisqu’ils sont collectivement locataires du logement. C’est ici que la situation se complique par rapport à un locataire seul, comme l’illustre le cas d’un incendie parti d’un espace que tous partagent.
Incendie parti d’une pièce commune : la difficulté d’identifier le responsable
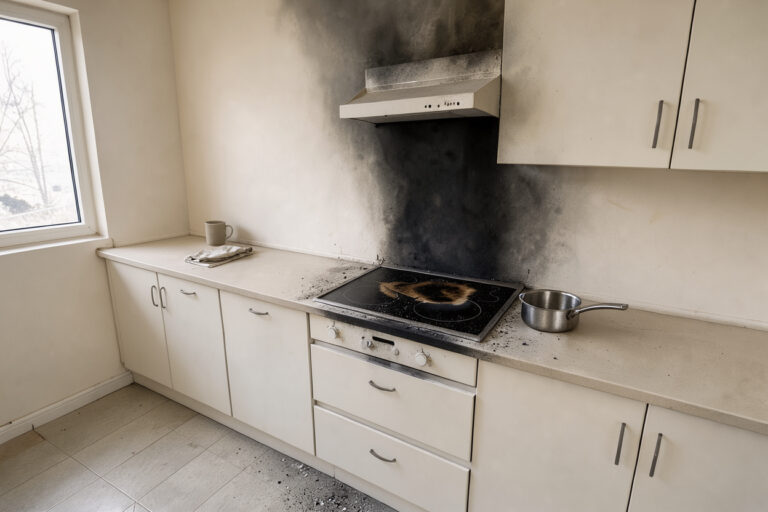
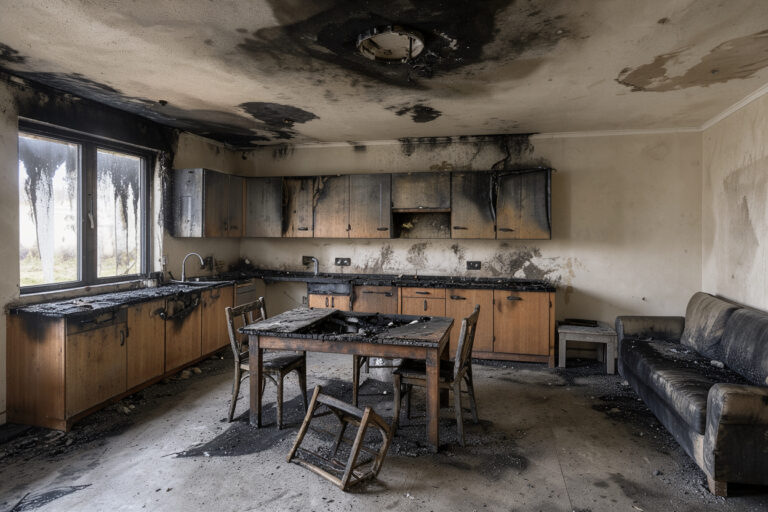
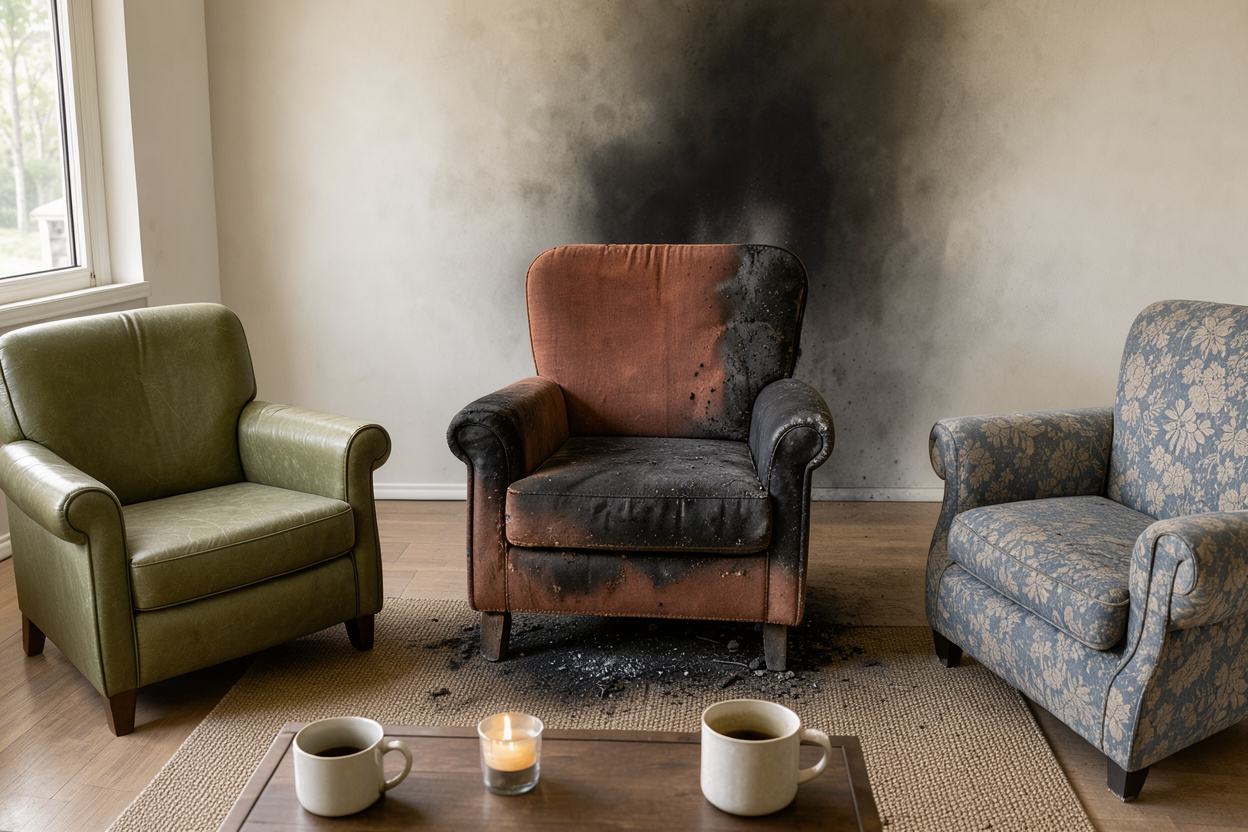
Le cas le plus délicat en colocation est celui d’un incendie dont l’origine se situe dans une pièce commune (cuisine, salon) sans qu’aucun témoin ni élément matériel ne permette de rattacher le départ de feu à un colocataire précis. Contrairement à un logement occupé par une seule personne, où la présomption de l’article 1733 désigne un responsable unique par défaut, la colocation multiplie les occupants potentiellement concernés. Elle ne permet pas toujours d’isoler lequel a été à l’origine du sinistre.
Dans cette configuration, et à défaut de preuve contraire apportée par l’un ou l’autre des colocataires, la présomption de responsabilité peut continuer à jouer collectivement à l’égard de l’ensemble des colocataires solidaires du bail. Chacun reste tenu de démontrer, pour sa propre part, une cause étrangère libératoire s’il souhaite s’exonérer. Lorsque les colocataires disposent de contrats d’assurance individuels distincts, la question de la répartition entre assureurs se pose alors au cas par cas, souvent à l’issue d’une expertise.
L’expertise d’assurance joue un rôle central pour tenter de situer l’origine du sinistre : source d’inflammation, cheminement du feu, éléments matériels retrouvés sur place. Le rapport des pompiers, lorsqu’il est établi, constitue également un document utile pour reconstituer les circonstances de l’incendie et appuyer, ou écarter, une preuve de cause étrangère ; voir à ce sujet rapport des pompiers : pourquoi il est important pour l’assurance. Si l’incendie a également causé des dommages à des tiers extérieurs à la colocation (voisins, immeuble), les règles de responsabilité civile s’articulent différemment. Voir assurance incendie et responsabilité civile envers les voisins.
Bonnes pratiques pour les colocataires
Pour limiter les difficultés en cas de sinistre, il est utile de clarifier dès l’entrée en colocation, et par écrit si possible :
- le montage retenu (contrat unique désignant nommément chaque occupant, ou contrats individuels couvrant chacun sa part et les parties communes) ;
- la répartition convenue de la prime entre colocataires, même en l’absence d’obligation légale de le formaliser ;
- les justificatifs d’assurance à produire à chaque renouvellement, pour éviter qu’un colocataire se retrouve non couvert sans que les autres le sachent.
Ce type d’organisation est particulièrement fréquent dans les colocations étudiantes en meublé, où le turnover des occupants est plus rapide ; voir assurance incendie pour une location meublée pour les particularités de ce cas.
Questions fréquentes
Un seul colocataire peut-il assurer tout le logement pour les autres ?
Oui, à condition que le contrat mentionne expressément les autres colocataires comme assurés ou coassurés. Si le contrat n’est souscrit qu’au nom d’un seul occupant sans viser les autres, leur responsabilité locative personnelle reste, en pratique, non couverte par cette police.
Que se passe-t-il si l’incendie part d’une pièce commune sans cause identifiée ?
À défaut de preuve d’une cause étrangère libératoire au sens de l’article 1733 du Code civil, la présomption de responsabilité peut continuer à s’appliquer à l’ensemble des colocataires solidaires du bail. L’expertise d’assurance et, le cas échéant, le rapport des pompiers, servent à tenter de situer l’origine du sinistre.
La prime d’assurance est-elle automatiquement partagée à parts égales entre colocataires ?
Non. Aucune disposition légale n’impose un partage égalitaire de la prime. Cette répartition résulte d’un accord entre colocataires ou d’une clause prévue au bail, distincte de la solidarité éventuelle pour le paiement du loyer.
En résumé
L’assurance incendie en colocation repose sur deux montages possibles, chacun avec ses implications pratiques : un contrat unique désignant nommément tous les colocataires, ou des contrats individuels dont il faut vérifier qu’ils couvrent bien les parties communes. La répartition de la prime n’est pas fixée par la loi et doit être organisée entre colocataires. En cas d’incendie parti d’un espace partagé sans cause identifiée, la présomption de responsabilité de l’article 1733 du Code civil peut peser collectivement sur les colocataires solidaires du bail. Il est donc utile de clarifier dès le départ le montage d’assurance retenu et de conserver les justificatifs à jour.
À lire aussi : assurance incendie pour un locataire.